Por Rafael Pedrosa, Caio Ferreira, Victor Sandim
- Da priorização de pacotes ao corte de despesas com preservação de valor, veja como aplicar a lógica base zero com governança, dados e conexão real com o negócio
O Orçamento Base Zero (OBZ) é uma metodologia de gestão de gastos e planejamento financeiro que propõe uma ruptura estrutural com o modelo incremental tradicional. Ao invés de usar o orçamento do ano anterior como ponto de partida e aplicar reajustes, o OBZ baseia-se em um princípio simples e poderoso: todo gasto precisa ser justificado do zero, a partir de racionais objetivos de preço e quantidade.
Para empresas que enfrentam um crescimento contínuo de despesas sem o retorno proporcional em geração de valor, o Orçamento Base Zero surge não apenas como uma ferramenta de controle do orçamento corporativo, mas como um verdadeiro instrumento de gestão estratégica. Ele redireciona os recursos para as alavancas que realmente importam e elimina distorções que se perpetuam ao longo dos ciclos orçamentários.
Do Orçamento Incremental ao OBZ: A Mudança de Paradigma
O modelo de base histórica (incremental) ainda é o mais utilizado no mercado. Apesar de parecer simples e rápido, ele carrega um efeito colateral perigoso: a lógica do “use ou perca”. Se uma área não utilizar todo o orçamento previsto, o valor costuma ser cortado no ano seguinte. Isso gera incentivos para gastos desnecessários e perpetua ineficiências históricas, já que a base anterior raramente é questionada.
Já o modelo Base Zero funciona como uma “folha em branco”. Ele exige que a construção do planejamento seja feita com um racional detalhado (bottom-up), alocando recursos de forma estritamente alinhada aos objetivos das áreas e à estratégia geral do negócio.
Por que o Orçamento Base Zero gera valor sustentável?
Em nossa experiência, observamos que o método gera valor a partir de cinco pilares fundamentais:
- Correção de distorções históricas: Elimina gastos herdados que não fazem mais sentido para o momento do negócio.
- Fim do “gastar por gastar”: Quebra o paradigma de usar todo o orçamento apenas para garantir a mesma verba no futuro.
- Corte inteligente de despesas (preservação de valor): Direciona reduções para pacotes ineficientes, evitando cortes lineares que comprometem a operação ou o crescimento.
- Maior Accountability: Cada gestor passa a ser verdadeiramente responsável e dono das despesas de sua área, engajando a liderança no controle orçamentário.
- Transparência e eficiência: Aprofunda a visão granular das contas, reduzindo desperdícios sem comprometer a qualidade do serviço.
Os Desafios e Boas Práticas da Implementação do OBZ
O Orçamento Base Zero é uma ferramenta poderosa, mas apresenta armadilhas e desafios práticos que muitas vezes fazem com que as empresas percam a capacidade de utilizá-lo como uma prática contínua. Sem o preparo adequado, as organizações costumam esbarrar na hipercomplexidade do processo, na falta de patrocínio da liderança para mediar conflitos, na dificuldade de rastrear dados em escala e na falha ao conectar as metas ao modelo de gestão da companhia.
A implementação do Orçamento Base Zero exige maturidade da liderança para enfrentar essas barreiras. Em nossa experiência, enxergamos quatro principais fatores que separam os projetos bem-sucedidos das iniciativas frustradas:
1. A armadilha da hipercomplexidade e a priorização de pacotes
Querer aplicar a lógica Base Zero para todas as contas e justificar cada despesa da empresa logo de início é a receita certa para gerar uma hipercomplexidade que pode paralisar a organização. Para evitar essa sobrecarga, as empresas adotam como boa prática um modelo híbrido, combinando o modelo base zero e o incremental. A redução da complexidade acontece ao selecionar apenas alguns pacotes estratégicos para passarem pelo rigor do OBZ, enquanto o restante segue a lógica incremental. Tentar fazer tudo de uma vez onde não se tem essa cultura é onde reside o erro.
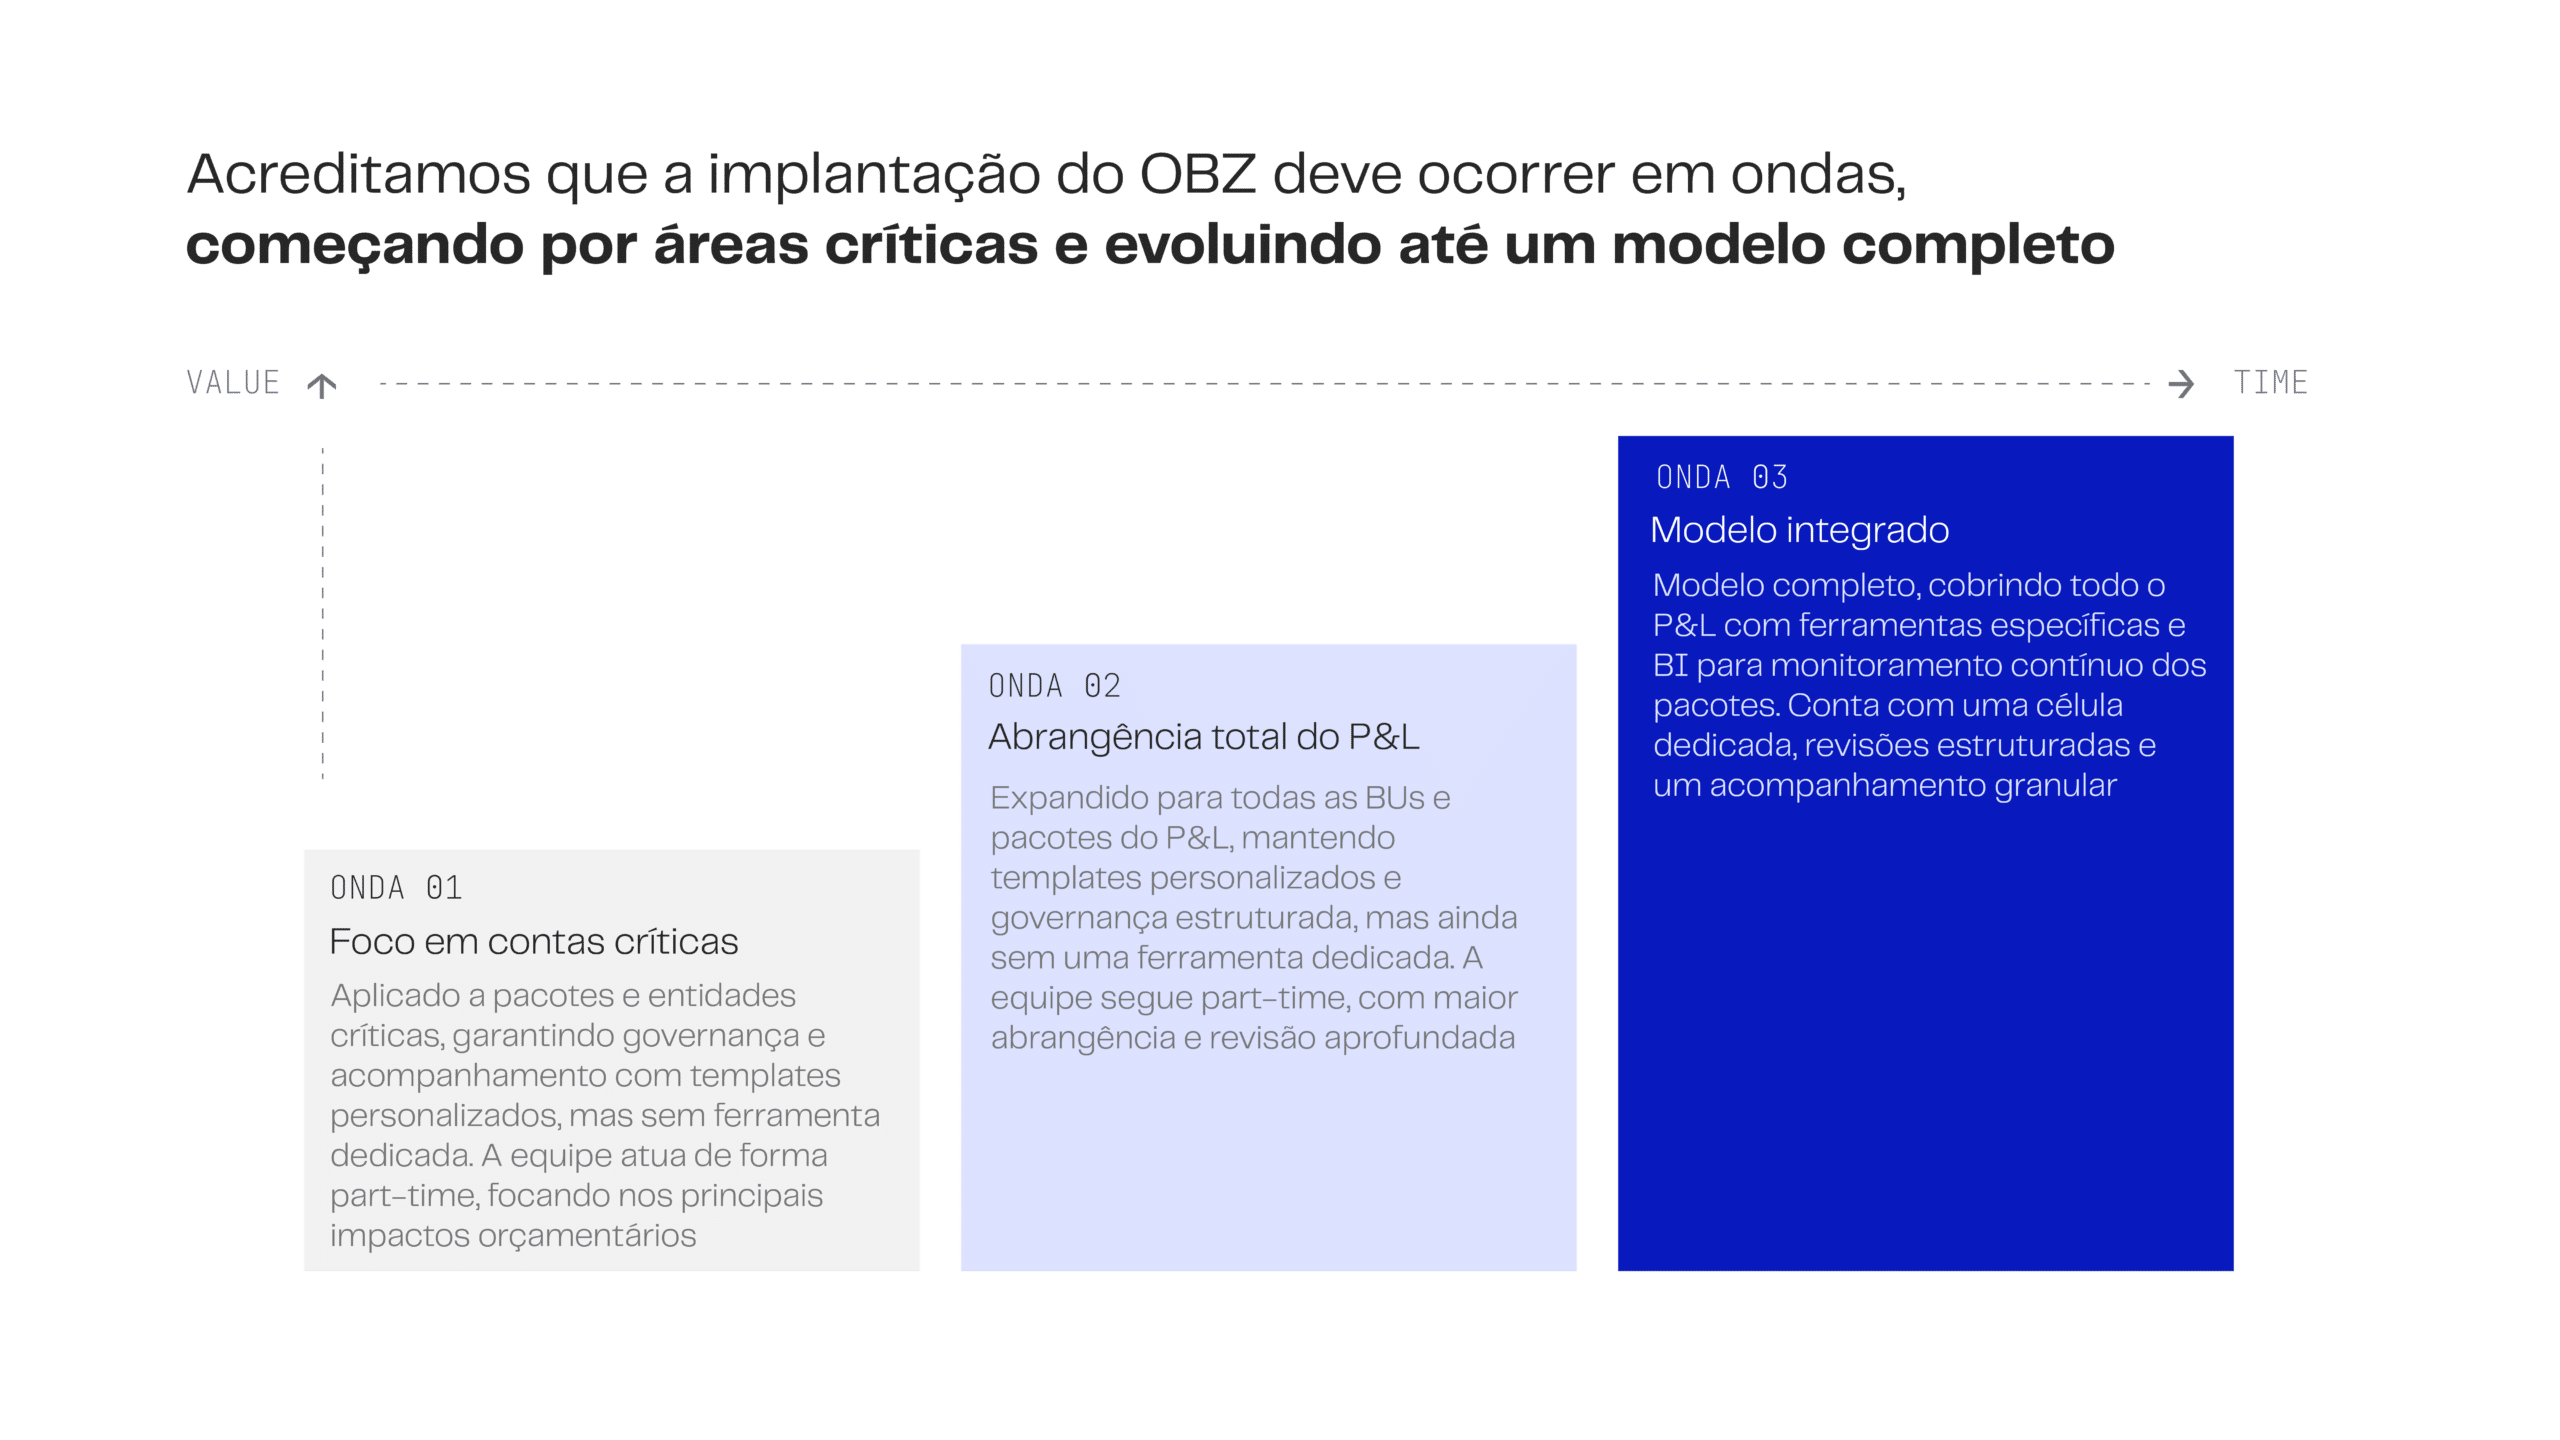
Uma vez priorizados esses pacotes, aplica-se uma análise para dividir as despesas em gastos essenciais e complementares. É importante destacar que nenhum pacote é essencial ou complementar por natureza e essa quebra serve para decidir as réguas e os níveis de corte dentro do pacote escolhido, garantindo que o esforço analítico foque onde há real oportunidade de extrair valor, como os exemplos abaixo:
- Gastos Essenciais: São aqueles mínimos necessários que mantêm a operação funcionando e garantem a conformidade legal. Dentro de um pacote de Tecnologia (TI), por exemplo, o essencial seria a infraestrutura de nuvem, os sistemas vitais (como ERPs) e licenças de operação fundamentais. Por possuírem menor margem de manobra, essas linhas específicas podem ser tratadas com uma lógica mais próxima ao modelo incremental, focando-se apenas na contenção de grandes desvios e na manutenção eficiente dos contratos.
- Gastos Complementares: São os custos discricionários ou voltados a impulsionar o negócio. Ainda dentro do pacote de TI, o gasto complementar englobaria licenças de software, eliminando licenças de usuários ocasionais. Em outros pacotes, seriam viagens corporativas fora da política, eventos e aluguel de espaço físico com baixa assiduidade. É exatamente sobre essas linhas complementares de cada pacote que o OBZ deve atuar com maior rigor analítico, exigindo justificativas robustas a partir do zero e revisando ineficiências que não se traduzem em valor direto para a empresa.
2. A legitimidade e a fricção positiva nas discussões
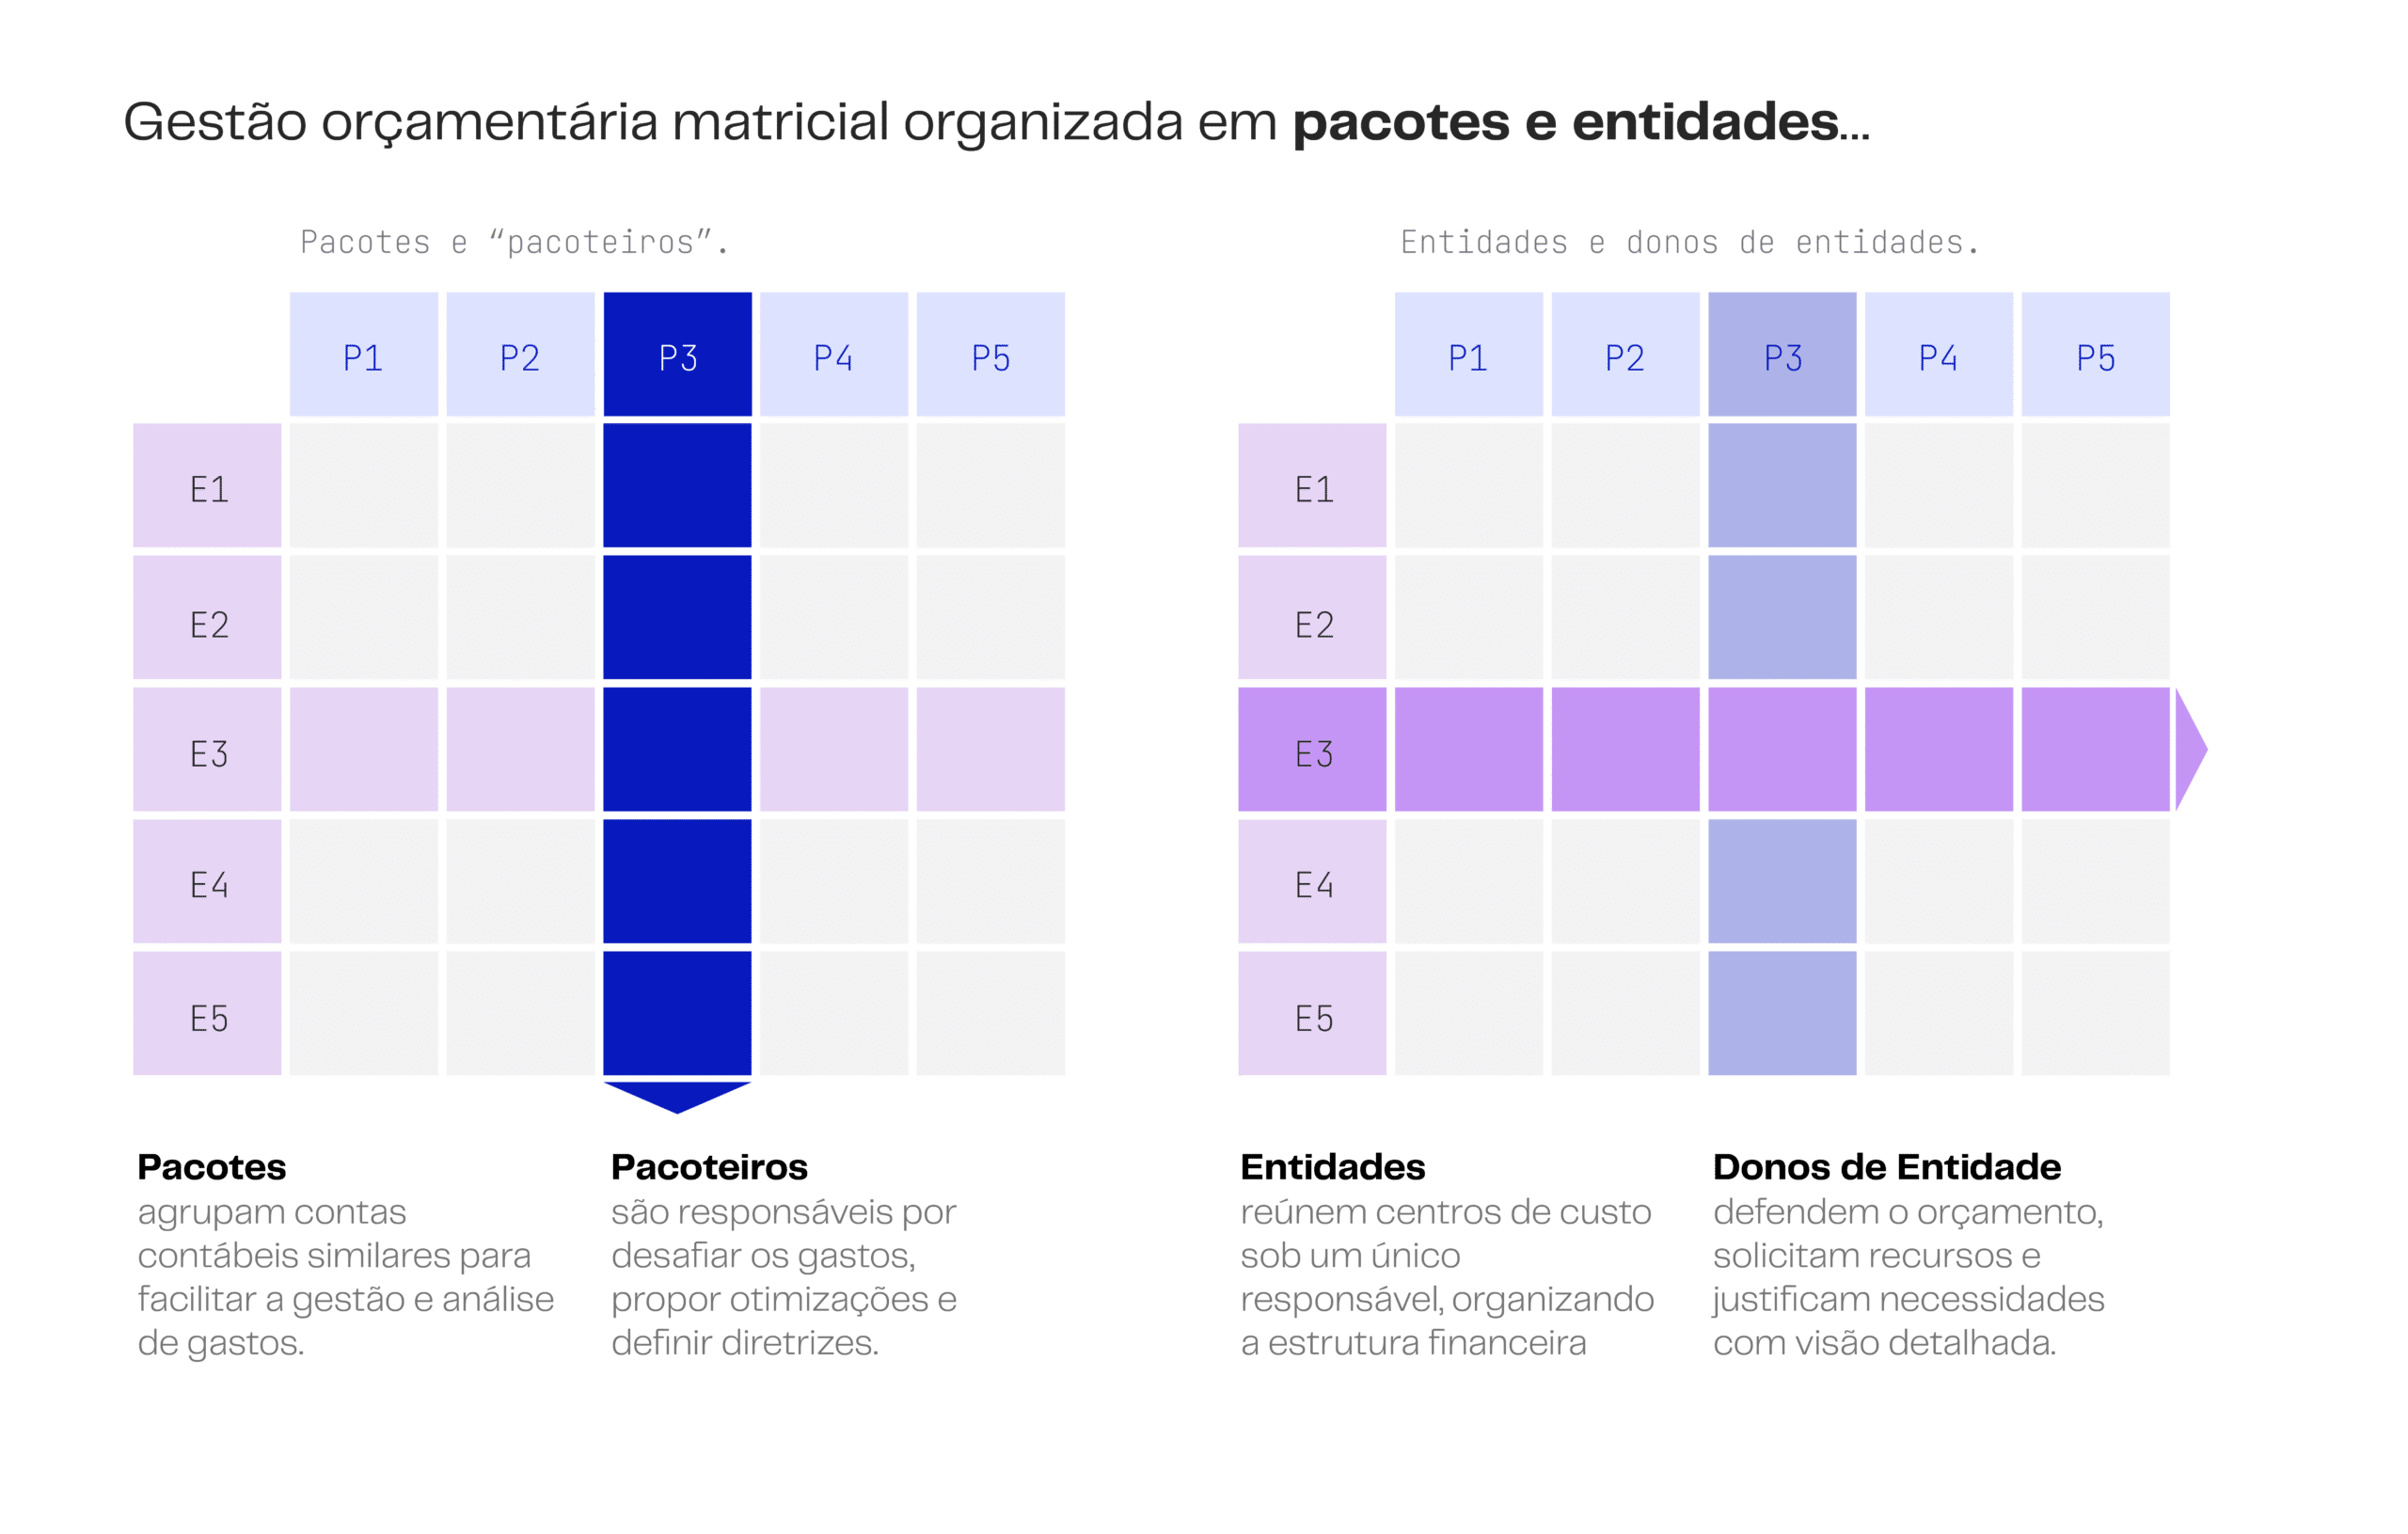
Para entender esse desafio, é importante conhecer dois papéis centrais na dinâmica do OBZ. O Dono de Entidade é o gestor responsável por um agrupamento de centros de custo. Em geral, um executivo sênior com autonomia sobre o orçamento de sua área. Já o Pacoteiro é o responsável técnico por um conjunto de contas contábeis de natureza similar, com a missão de desafiar os gastos daquele pacote em toda a organização de forma transversal, independentemente de quem os executa. Na prática, essa estrutura cria uma tensão natural: o Dono de Entidade frequentemente possui peso político e senioridade maiores do que o Pacoteiro. Se essa assimetria não for gerenciada, a hierarquia acaba sobrepondo a lógica dos dados e fatos nas discussões orçamentárias, e o OBZ perde sua essência. Por isso, o patrocínio ativo e explícito da alta liderança, como o CEO e CFO não é um detalhe operacional, mas sim o alicerce de toda a iniciativa. São eles que legitimam o papel do Pacoteiro, sinalizam para a organização que as justificativas serão levadas a sério e garantem que as rodadas de debate orçamentário ocorram com o rigor necessário. Sem esse patrocínio, o processo corre o risco de se tornar uma mera formalidade.
O objetivo dessa governança é gerar uma fricção positiva: um ambiente seguro, porém altamente desafiador, que obrigue o dono do orçamento a justificar de forma pragmática e profunda as suas demandas financeiras através de um racional P x Q (preço e quantidade).
3. A transição das planilhas para a inteligência de dados
Em um primeiro ciclo de OBZ, especialmente quando o escopo é mais focado e o número de pacotes priorizados é reduzido, é perfeitamente possível conduzir o processo com o apoio de planilhas bem estruturadas. O importante nesse estágio é validar a metodologia, engajar as lideranças e capturar os primeiros ganhos. No entanto, à medida que a ambição cresce e o OBZ passa a cobrir mais pacotes e entidades, a dependência de planilhas desconexas começa a comprometer a velocidade e a confiabilidade das análises. Para atingir um nível de maturidade que permita perenizar essa cultura na organização, é fundamental evoluir para uma fundação de dados mais robusta. Ter as informações centralizadas e integradas aos sistemas corporativos (como ERPs e Data Lakes) reduz o esforço operacional da equipe de FP&A e eleva a qualidade das discussões. Com dados confiáveis e unificados, os debates nos comitês deixam de ser sobre “de onde veio esse número?” e passam a focar puramente em decisões estratégicas de alocação de recursos.
4. A conexão definitiva com o modelo de gestão
O Orçamento Base Zero não pode ser tratado como um rito corporativo isolado que ocorre apenas entre setembro e novembro. O orçamento enxuto só sobrevive a longo prazo se estiver umbilicalmente conectado ao modelo de gestão da empresa. Isso significa que as metas desafiadoras de redução de custos precisam se refletir nos mecanismos de incentivo. Quando o atingimento da eficiência orçamentária vira uma métrica-chave influenciando ativamente a remuneração variável e as bonificações das lideranças, o compromisso com o gasto racional torna-se cultura.
É aqui que reside a grande lição: a lógica ZBB (Zero-Based Budgeting) desenha a rota, mas para que os ganhos de eficiência não se dissipem ao longo dos meses, a empresa precisa ancorar a sua execução em processos ágeis, métricas de produtividade e dados.
E agora?
Quer conversar sobre como estruturar as discussões de gestão de gastos, eficiência e planejamento na sua empresa com pragmatismo, inteligência de dados e forte conexão com o negócio? Fale com um de nossos especialistas na EloGroup.
RAFAEL PEDROSA é Sócio na EloGroup.
CAIO FERREIRA e VICTOR SANDIM são da EloGroup.